Число жалоб в Центробанк на неправильно, по мнению вкладчиков, начисленные проценты по депозитам в 2024 году выросло вдвое. Если в 2023 году их было 262, то в прошлом году уже 554 жалобы. Причём поток таких обращений вырос во второй половине 2024 года, пишут «Ведомости».
В общем, увеличение числа таких жалоб в количественном выражении вполне объяснимо. ЦБ долгое время ужесточал собственную денежно-кредитную политику, и вслед за ростом ключевой ставки росла и привлекательность депозитов.
По данным регулятора, за 2024 год объём привлечённых средств вырос более чем на четверть, в абсолютном значении — на рекордных 11,6 трлн рублей.
Иными словами, если статистика по депозитам показывает уверенный рост, то неудивительно и количественное увеличение числа жалоб.
При этом, эксперты говорят, что причиной наличия таких жалоб является не совсем корректное поведение самих банков, которое, однако, не выходит за рамки требований закона.
Суть проблемы
По словам юриста Егора Фёдорова, граждане жалуются на неправильно начисленные проценты из-за того, что маркетинговые решения банков зачастую не дают людям полноценного представления о депозитном доходе.
«Законодательство устанавливает жёсткие требования относительно условий кредитования. Например, сравнительно недавно — с осени 2023 года — в законе “О потребительском кредите (займе)” появилось жёсткое условие обозначения полной стоимости кредита непосредственно в договоре. Таким образом заёмщик точно знает, сколько ресурсов ему нужно на обслуживание кредита без учёта штрафных санкций. Но относительно вкладов никаких подобных требований законодательно не установлено. Поэтому в рекламных целях банки могут “играть” ради привлечения заёмщиков. Например, они могут указать лишь максимально возможную доходность по депозиту, но при заключении договора она окажется ниже этого уровня», — пояснил юрист.
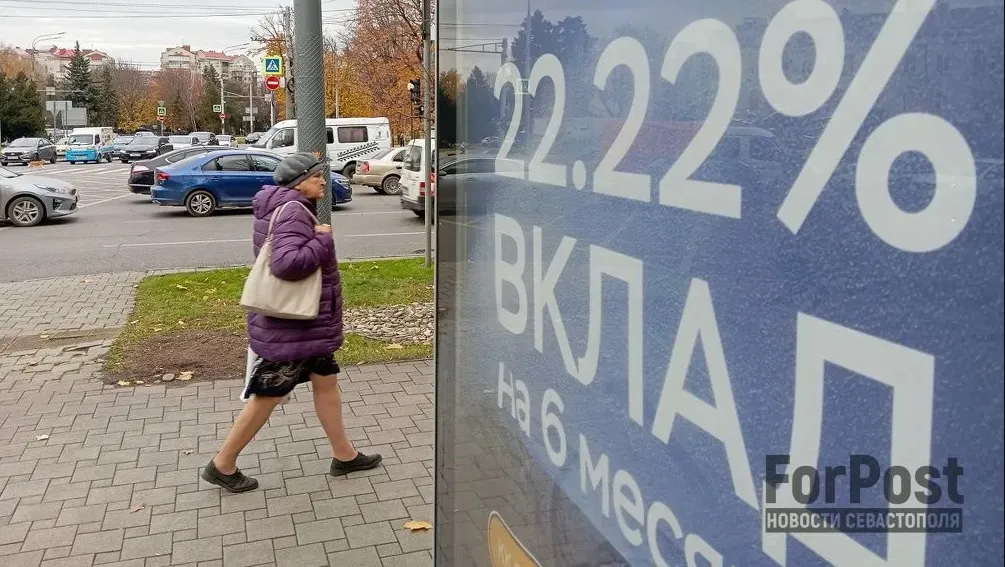
Как пишет РБК, в практике бывают случаи, когда «при расчёте доходности в калькуляторе уже предустановлены данные для отображения наиболее выгодных условий по вкладу». В других случаях, банки демонстрируют максимально привлекательный показатель доходности вместо указания реальной процентной ставки.
«При этом нельзя сказать, что они тем самым нарушают законодательство. Всё же в банковской сфере работают грамотные юристы, а поэтому конкретные договоры обязательно будут содержать все необходимые условия и реквизиты. Но нельзя не признать, что такое маркетинговое поведение вводит клиентов банков в заблуждение. В итоге, они рассчитывают на одни проценты, но получают меньше и идут жаловаться. Тут в каждом конкретном случае нужно разбираться отдельно, чтобы определить, были ли вообще какие-то нарушения законодательства о рекламе, о банковской деятельности и защите прав потребителей», — отметил юрист.
«Новые» деньги
По словам кандидата экономических наук и эксперта Ассоциации по развитию финансовой грамотности Михаила Беляева, сейчас стала распространена банковская практика, когда они не акцентируют внимание вкладчиков на условиях размещения денег.
«А люди чаще всего просто не обращают внимание на массу “если”, которыми обусловлено получение повышенного процента, который звучит в рекламе. Нередки также случаи, когда договор под высокий процент заключается, например, на три месяца с автоматической пролонгацией. Но после продления доходность автоматически снижается. Причём это прописывается в договоре, но внимание клиентов на это никак не обращается. В итоге человек однажды обнаруживает, что доходность его депозита вдруг снизилась. Он приходит в банк, выясняет почему это случилось, и, например, хочет перезаключить договор на более выгодных условиях. Но ему не дают этого сделать с теми средствами, что уже внесены, поскольку банк хочет, чтобы клиент принёс “новые” деньги», — пояснил он.
По словам Беляева, никаких законодательно установленных ограничений и требований для банков на подобные случаи нет. И они этим пользуются.
Главные нарушители
В Федеральной антимонопольной службе (ФАС) признают, что российские банки являются одними из самых агрессивных рекламодателей.
«Банки в рекламе финансовых услуг стабильно занимают первое место среди всех нарушений в части рекламы, и это связано с такой достаточно агрессивной маркетинговой политикой», — отмечала в конце сентября 2024 года замруководителя ФАС Карина Таукенова.
Тогда она сообщила, что 15% всех выявляемых нарушений в сфере рекламы приходится именно на банки. Причём, по словам Таукеновой, нарушения в рекламном продвижении вкладов стали расти после того, как в законодательстве о займах появилось требование об обязательном указании полной стоимости кредита.
«Вместо рекламы кредитов финансовые организации теперь очень активно рекламируют вклады, ставки, карты с кешбэком», — отметила замруководителя ФАС.
Дело дошло до того, что ФАС совместно с ЦБ могут ужесточить требования к рекламированию вкладов, а также серьёзно повысить штрафы за нарушения, если ситуация не изменится. Но пока ЦБ лишь адресно просит некоторые банки скорректировать собственный маркетинг, чтобы не вводить клиентов в заблуждение.
ФАС же в свою очередь тоже периодически выявляет и требует устранить нарушения в рекламировании банковских вкладов. Например, недавно антимонопольное ведомство обнаружило, что один из крупнейших российских банков при телевизионном продвижении своего депозита указывал условия по вкладу, которые прямо влияют на доход, «в течение короткого времени трудным для восприятия способом».
Что делать, если?
По словам экономиста Михаила Беляева, чтобы не оказаться в ситуации, когда ожидания от доходности депозита окажутся выше реальности, стоит изначально очень внимательно относиться к условиям размещения банковских вкладов и изучить все нюансы договора, в том числе и заключаемого в электронном виде.
«Что же касается жалоб в ЦБ, то если при рассмотрении обращения регулятор не найдёт нарушений на стороне банка, то вряд ли на индивидуальном уровне жалоба как-то изменит ситуацию с начислением процентов конкретному клиенту. Но такие жалобы — это сигнал для ЦБ о том, что проблема существует. И чем больше их будет, тем скорее Банк России отреагирует на ситуацию», — пояснил экономист.
При этом он отметил, что общее число жалоб на описанную проблему выглядит крайне незначительным даже с учётом их двойного роста. Поскольку это лишь те вкладчики, которым оказалось не лень обратиться в Службу по защите прав потребителей и обеспечению доступности финансовых услуг, которая действует при Центробанке.
Андрей Мединский