
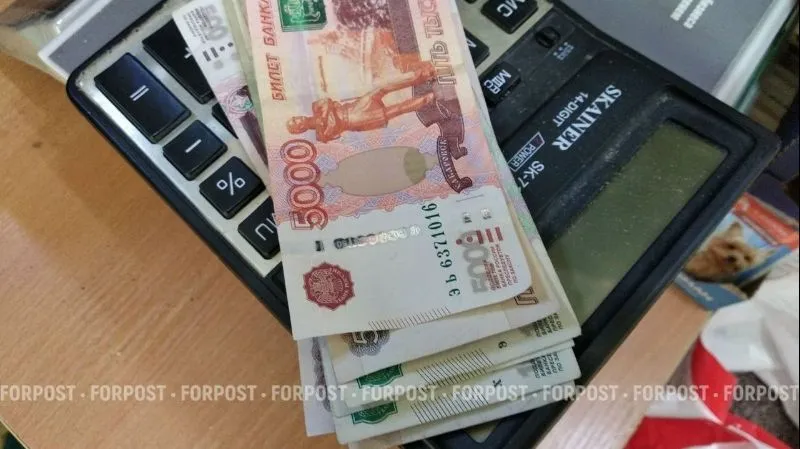
Вести бюджет, планировать крупные покупки заранее и откладывать хотя бы небольшую часть дохода — всё это звучит как разумная привычка, о которой все слышали, но которую на деле соблюдают немногие. На что россияне всё же умудряются копить и какие реальные шаги помогают вести учёт финансов — в материале ForPost.
Без планирования и сбережений
По данным исследования РИАМО, 36% россиян не планируют бюджет и тратят деньги «по ситуации», а долгосрочного планирования на год и более придерживаются только 12% опрошенных. Ещё более тревожная картина складывается с накоплениями: 31% граждан вообще ничего не откладывают, а 42% респондентов признаются, что после обязательных платежей денег едва хватает до следующей зарплаты. Среди прочих причин отказа от накоплений россияне называли и неуверенность в сохранности своих сбережений.
Ситуация заметно отличается по регионам: в Москве без какой-либо финансовой подушки живут 26% опрошенных, в Казани и Екатеринбурге таких уже 35%, а на юге страны показатели ещё выше: в Краснодаре не откладывают 48% респондентов, а в Ростове-на-Дону — 45%.
За год доля граждан, которые вообще не ведут учёт своих доходов и расходов, выросла с 22% до 33%, а тех, кто просчитывает свои будущие траты хотя бы приблизительно, стало заметно меньше, чем годом ранее, согласно данным SuperJob. При этом почти 4 из 10 россиян признаются, что в случае потери всех источников дохода их финансового запаса хватит на 4,4 месяца.
На что откладывают и что мешает копить
Несмотря на общую картину, часть граждан продолжает копить вполне целенаправленно. Согласно исследованию сервиса «Банки.ру», главной статьёй накоплений остаётся покупка недвижимости — на неё откладывает почти каждый третий. Следом идут образование, автомобиль и формирование финансовой подушки безопасности на чёрный день, а на отпуск копит примерно каждый десятый.
При этом приоритеты заметно отличаются по возрасту: молодёжь до 35 лет чаще копит на жильё и путешествия, тогда как люди среднего возраста больше задумываются о будущем детей, а старшее поколение — о пенсионных накоплениях. Треть респондентов готова откладывать не более 5 тысяч рублей в месяц, а суммы свыше 30 тысяч позволяет себе только каждый десятый.
Ведение бюджета — одна из ключевых основ так называемого финансового ЗОЖ, который в последние годы становится всё более популярной концепцией именно потому, что многие люди в результате неправильных решений попадают в затруднительные ситуации, отметил в беседе с ForPost финансовый эксперт Алексей Яковлев.
По его словам, бюджет должен быть конкретной ежедневной привычкой — необходим контроль доходов и расходов, при котором траты соответствуют доходам, а не превышают их за счёт кредитов.
«Основными положениями финансово здорового образа жизни являются ведение бюджета, долгосрочное финансовое планирование, разумное потребление, формирование финансового резерва и безопасность сбережений. Дорогостоящие покупки должны планироваться заранее и при минимальном привлечении кредитных средств, а разумное потребление предполагает исключение из расходов тех статей, которые никак не влияют на качество жизни, но при этом становятся бременем для бюджета», — отметил специалист.
С чего начать и в каком объёме
Отдельный вопрос, который волнует многих, размер той самой финансовой подушки. По словам Алексея Яковлева, универсальных оценок её достаточности не существует, но принято считать, что накоплений на 6-12 месяцев нормального проживания семьи достаточно для того, чтобы безболезненно пережить финансовые трудности.
«Пополнять финансовую подушку следует ежемесячно в размере 10% от дохода. Что касается размещения резервов в финансовые инструменты, я бы рекомендовал не держать финансовую подушку, что называется, под подушкой в буквальном смысле, а инвестировать её в надёжные финансовые инструменты», — отметил наш собеседник.
По его словам, такой подход позволяет не только сохранить сбережения, но и защитить их от инфляции, а заодно получить дополнительный доход, вместо того чтобы деньги просто обесценивались, лёжа без дела.
Среди самых консервативных финансовых инструментов на сегодня эксперт назвал банковские депозиты, государственные облигации и корпоративные облигации. Отдельно Алексей Яковлев отметил, что раньше в качестве инструмента для сбережений часто выступала иностранная валюта, но сейчас она во многом утратила эту функцию из-за нестабильности на финансовых рынках, огромного бюджетного дефицита ряда стран и общей неопределённости развития мировых финансов.
Вместо валюты эксперт рекомендует присмотреться к золоту, а для более сбалансированного портфеля предлагает распределять сбережения сразу между несколькими финансовыми инструментами, а не держать все накопления в одном месте.
Судя по данным опросов, главным барьером для многих становится не столько нехватка денег, сколько отсутствие самой привычки фиксировать и планировать траты. Начать можно с малого, например, завести простую таблицу или приложение для учёта доходов и расходов, чтобы наглядно увидеть, куда на самом деле уходят деньги, а не полагаться на ощущения.
Дальше уже проще определить статьи, от которых можно безболезненно отказаться, и выделить фиксированный процент дохода на накопления, даже если сумма поначалу кажется символической: как показывает практика, регулярность в этом вопросе куда важнее.
Дарья Клименко


Когда у меня появляются деньги, то они так сильно обжигают ляжки, что я вынужден от них избавляться. Да поскорее))
Да никак. Даже фантазировать на эту тему бессмысленно.